Uma parcela menor nem sempre identifica a proposta mais barata. Ela pode resultar de prazo maior, entrada diferente ou custos distribuídos de outro modo. Para comparar corretamente, é necessário observar quanto se paga, quando se paga e quais encargos entram na operação.
Ideia central: propostas com fluxos em datas diferentes só se tornam comparáveis depois que todos os pagamentos são levados à mesma data focal.
O que registrar antes de calcular
Comece montando uma ficha para cada proposta:
- preço à vista;
- entrada, paga na data zero;
- quantidade e valor das parcelas;
- data da primeira parcela e intervalo entre pagamentos;
- tarifas, seguros, frete, tributos e outros custos obrigatórios;
- taxa anunciada e período a que ela se refere;
- existência de parcela final ou valor residual.
Uma oferta “12 vezes de R$ 250” ainda está incompleta se não disser quando ocorre o primeiro pagamento. Se a primeira parcela é hoje, há um fluxo na data zero; se vence em um mês, todas as parcelas são futuras.
Total nominal: útil, mas insuficiente
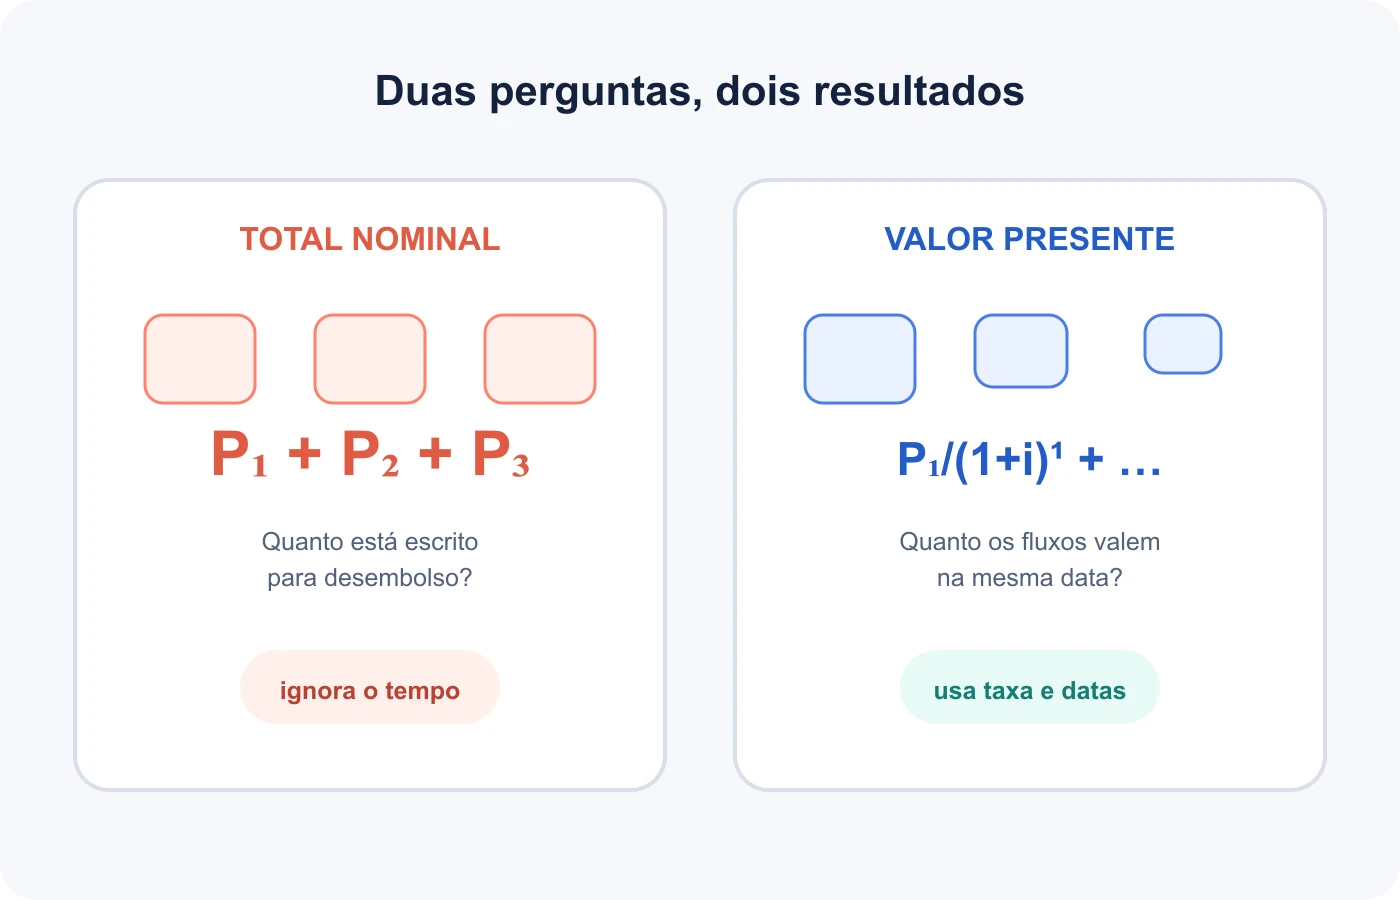
O total nominal é a soma dos valores escritos na proposta, sem transportar o dinheiro no tempo. Para uma entrada e parcelas de valor :
Se um produto custa R$ 2.900 à vista ou 10 parcelas de R$ 320, o total parcelado é R$ 3.200. A diferença nominal é R$ 300, aproximadamente 10,34% do preço à vista:
Esse cálculo responde quanto será desembolsado em valores nominais, mas não determina sozinho a taxa mensal nem o custo econômico atual. As dez parcelas vencem em datas distintas.
Valor presente de um parcelamento
Adotando uma taxa de comparação por período, o valor presente de cada parcela paga no instante é
Com entrada hoje, o valor presente total é
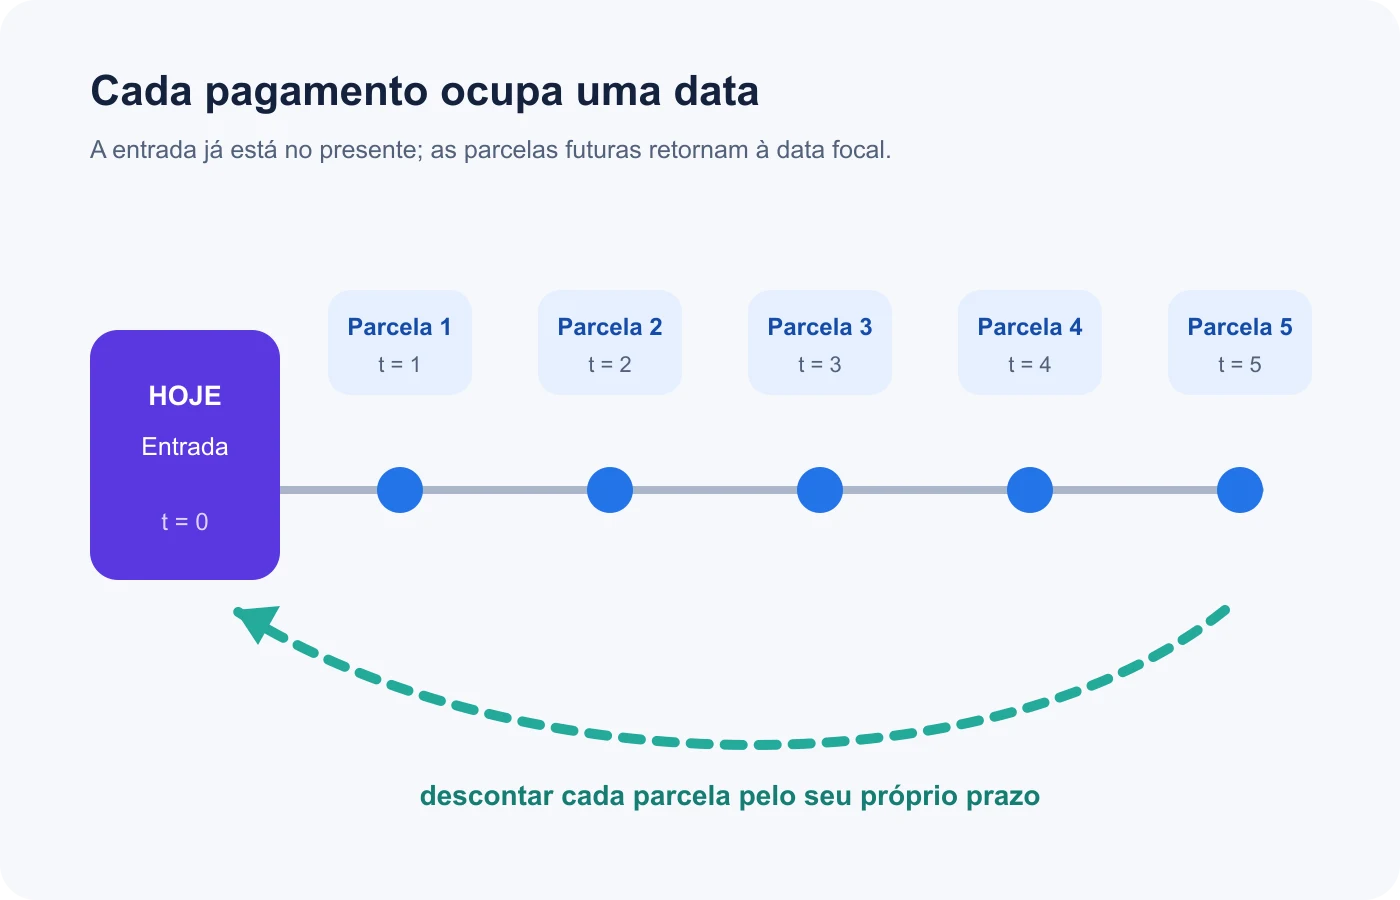
A entrada não é descontada porque já está na data focal. Cada parcela futura usa o próprio prazo. Essa é a aplicação direta de Valor presente e valor futuro.
Exemplo: à vista ou seis parcelas
Compare R$ 2.800 à vista com seis parcelas mensais de R$ 500, a primeira em um mês. Use 1,5% ao mês como taxa de comparação.
O total nominal parcelado é
Para avaliar o fluxo na data zero:
Sob essa taxa, pagar R$ 2.800 hoje tem custo presente menor que o parcelamento. A diferença em valor presente é aproximadamente R$ 48,59, e não os R$ 200 da diferença nominal.
Essa conclusão depende da taxa adotada. Com outra referência, o valor presente muda.
A fórmula das parcelas iguais
Quando há parcelas iguais de valor , igualmente espaçadas, e a primeira vence um período após a compra, a soma anterior forma uma série uniforme postecipada:
Isolando a prestação:
No exemplo:
A fórmula não deve ser usada mecanicamente quando as parcelas são irregulares. Se existe entrada, some-a separadamente. Se a primeira prestação ocorre hoje, ela também está na data zero, e as demais têm um período a menos de desconto.
Exemplo com entrada
Uma proposta exige entrada de R$ 600 e cinco parcelas de R$ 500, a primeira em um mês. À taxa de 1,2% ao mês:
O total nominal é R$ 3.100. A diferença entre ele e o valor presente decorre do desconto aplicado somente aos pagamentos futuros.
Taxa implícita do parcelamento
Na oferta de R$ 2.900 à vista ou 10 parcelas de R$ 320, podemos procurar a taxa mensal que torna os fluxos equivalentes:
Essa equação não costuma permitir isolamento elementar de . Por aproximação numérica, obtemos
Essa é a taxa implícita no modelo de dez parcelas iguais, vencendo mensalmente a partir do fim do primeiro mês e sem custos adicionais. A metodologia de financiamento com prestações fixas da Calculadora do Cidadão também calcula a taxa por aproximação.
Não divida 10,34% por dez. Nos juros compostos, o saldo e as datas dos pagamentos impedem essa divisão direta. Revise Juros compostos e Taxas equivalentes para comparar períodos corretamente.
“Sem juros” e desconto à vista
Considere um produto anunciado por R$ 1.000 em dez parcelas “sem juros”, mas por R$ 900 à vista. Em relação ao preço à vista, o parcelamento embute uma diferença nominal de R$ 100.
Isso não prova, isoladamente, irregularidade no anúncio nem revela o custo completo da operação. Matematicamente, porém, as duas condições comerciais não são equivalentes. Para compará-las:
- use o preço à vista como referência de desembolso imediato;
- posicione as parcelas nas datas corretas;
- encontre a taxa implícita ou adote uma taxa de oportunidade;
- inclua custos obrigatórios que diferem entre as alternativas.
O desconto à vista pode ser reescrito como Porcentagem, mas a série parcelada exige valor presente.
Comparando duas propostas completas
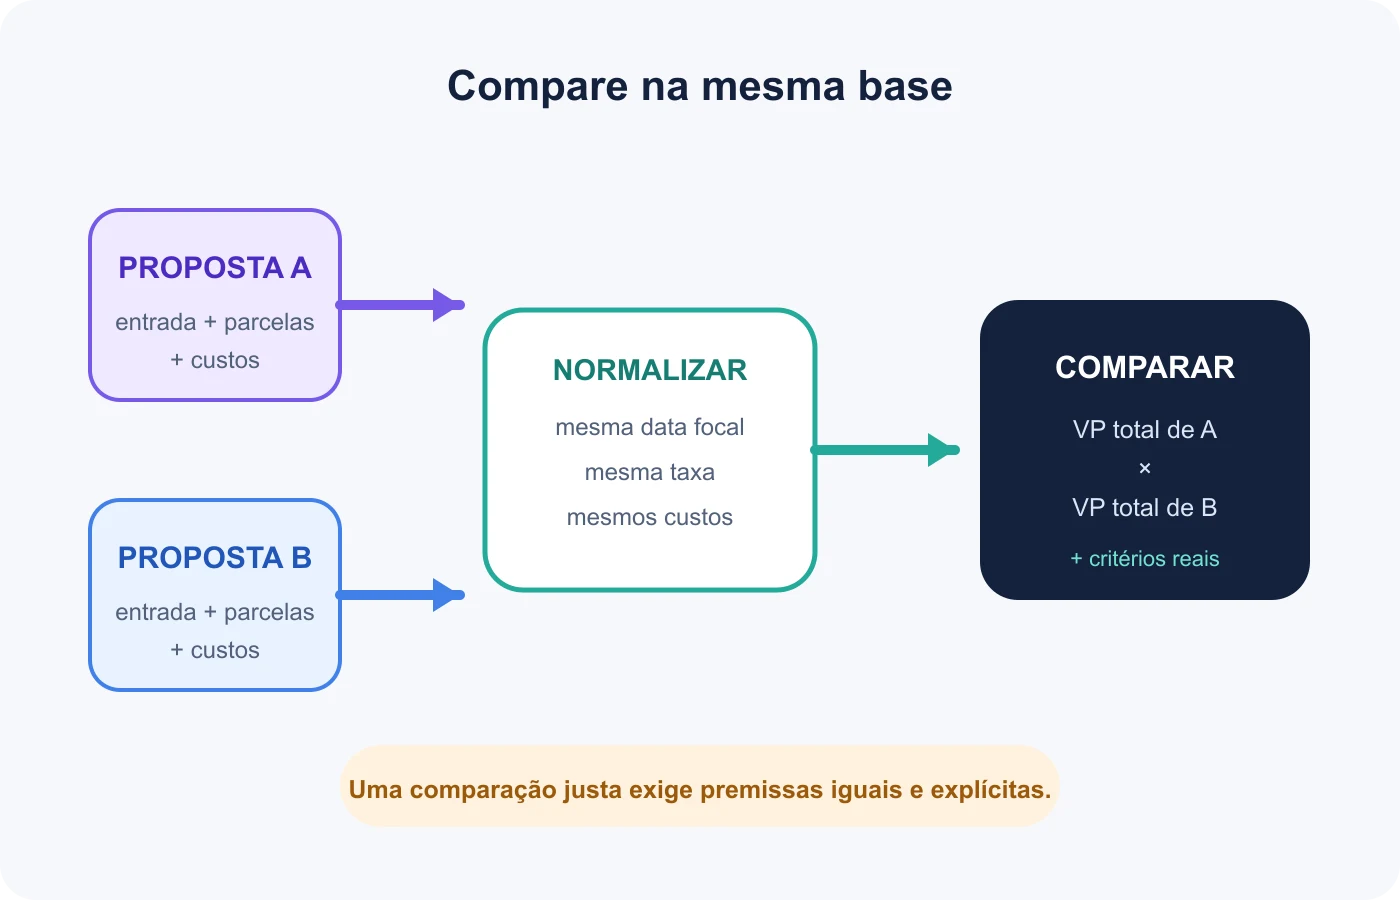
Use o mesmo roteiro para todas as alternativas:
- escolha a perspectiva: quem paga procura menor custo presente; quem recebe procura maior valor presente;
- fixe a mesma data focal;
- use uma taxa compatível com os intervalos;
- desconte cada pagamento pela sua data;
- some entrada e custos pagos hoje;
- desconte também custos futuros obrigatórios;
- compare os resultados e faça uma análise de sensibilidade com outra taxa plausível.
Quadro de decisão
| Critério | Proposta A | Proposta B |
|---|---|---|
| Entrada hoje | registrar | registrar |
| Total nominal | somar fluxos | somar fluxos |
| Valor presente das parcelas | calcular | calcular |
| Custos obrigatórios | incluir | incluir |
| Valor presente total | comparar | comparar |
| Risco e flexibilidade | analisar | analisar |
O menor valor presente não encerra toda decisão real. Liquidez, risco, possibilidade de antecipação, penalidades e adequação da parcela ao orçamento também importam.
Taxa anunciada, taxa implícita e CET
Esses conceitos não são sinônimos:
- taxa anunciada: percentual destacado na oferta;
- taxa implícita: taxa que iguala os fluxos usados no modelo matemático;
- Custo Efetivo Total (CET): medida regulamentada para determinadas operações de crédito e arrendamento, calculada considerando os fluxos e custos abrangidos pela norma.
A Resolução CMN nº 4.881 estabelece o cálculo e a informação do CET para as instituições e operações incluídas em seu âmbito. Em uma decisão real de crédito, consulte a documentação da proposta e compare o CET informado. Uma simulação escolar com parcelas pode não incorporar seguros, encargos fiscais e custos operacionais; o próprio Banco Central alerta que isso pode fazer a Calculadora do Cidadão divergir dos valores de uma instituição.
Limite do conteúdo: esta página ensina a matemática para organizar e comparar fluxos. Ela não substitui contrato, planilha oficial do CET nem orientação financeira individual.
Quando a taxa muda a resposta
Quanto maior a taxa de desconto, menor tende a ser o valor presente dos pagamentos futuros. Assim, um parcelamento longo pode parecer relativamente mais atraente sob uma taxa de oportunidade maior.
Antes de concluir, teste ao menos dois cenários de taxa. Se uma pequena mudança inverte a escolha, a decisão é sensível à premissa e merece cautela.
Não use uma taxa anual diretamente em parcelas mensais. Converta-a para uma taxa mensal equivalente, sem simplesmente dividir por 12, salvo quando o enunciado determinar regime proporcional específico.
Erros frequentes
- Escolher pela menor parcela e ignorar o número de pagamentos.
- Somar entrada e parcelas sem registrar suas datas.
- Tratar total nominal como valor presente.
- Descontar a entrada, embora ela seja paga hoje.
- Usar a fórmula postecipada quando a primeira parcela vence no ato.
- Dividir uma taxa acumulada pelo número de meses em regime composto.
- Comparar taxa mensal de uma oferta com taxa anual de outra.
- Ignorar tarifa, seguro, tributo, frete ou parcela residual obrigatória.
- Chamar uma taxa implícita simplificada de CET.
- Arredondar fatores cedo demais e acumular erro.
Roteiro de resolução em provas
- Circule entrada, parcelas, datas e taxa.
- Desenhe a linha do tempo.
- Defina a data focal.
- Verifique se taxa e prazo usam o mesmo período.
- Identifique se as parcelas são iguais e postecipadas.
- Transporte cada fluxo ou aplique a fórmula da série uniforme.
- Acrescente custos na data correspondente.
- Compare valores na mesma data.
- Interprete o resultado conforme a perspectiva de quem paga ou recebe.
Síntese
- A menor parcela não identifica necessariamente o menor custo.
- Total nominal e valor presente respondem a perguntas diferentes.
- Entrada e primeira parcela precisam ser posicionadas corretamente.
- Parcelas iguais postecipadas formam uma série uniforme.
- A taxa implícita iguala o preço à vista ao valor presente das parcelas no modelo adotado.
- “Sem juros” não torna automaticamente iguais o parcelado e um preço à vista com desconto.
- Custos obrigatórios devem entrar na data em que ocorrem.
- CET e taxa implícita simplificada não são equivalentes.
- Decisões reais também envolvem risco, liquidez, contrato e orçamento.
Próximos passos
Com este conteúdo, a unidade de Matemática Financeira está completa. A próxima unidade do catálogo é Geometria e grandezas, iniciando por Fundamentos da geometria plana.
Referências
- Calculadora do Cidadão — Banco Central do Brasil
- Metodologia do financiamento com prestações fixas — Banco Central do Brasil
- Resolução CMN nº 4.881/2020 — Banco Central do Brasil
- Diferença entre simulação e cálculo das instituições — Banco Central do Brasil
- Principles of Accounting: present value of annuities — OpenStax