Nos juros compostos, o resultado de um período se torna a base de cálculo do período seguinte. Os juros incorporados ao capital passam também a render ou gerar novos juros — o processo conhecido como capitalização composta.
Ideia central: cada período multiplica o montante anterior pelo mesmo fator. Por isso, o crescimento é exponencial, e não linear.
Como funciona a capitalização
Considere um capital de R$ 1.000 à taxa de 10% por período. No primeiro período:
No segundo, a taxa incide sobre R$ 1.100, não sobre os R$ 1.000 iniciais:
No terceiro:
| Período | Base do período | Juros do período | Montante |
|---|---|---|---|
| 0 | — | — | R$ 1.000 |
| 1 | R$ 1.000 | R$ 100 | R$ 1.100 |
| 2 | R$ 1.100 | R$ 110 | R$ 1.210 |
| 3 | R$ 1.210 | R$ 121 | R$ 1.331 |
Os juros de cada período aumentam: R$ 100, R$ 110 e R$ 121. Isso ocorre porque a base também aumenta.
Do fator à fórmula
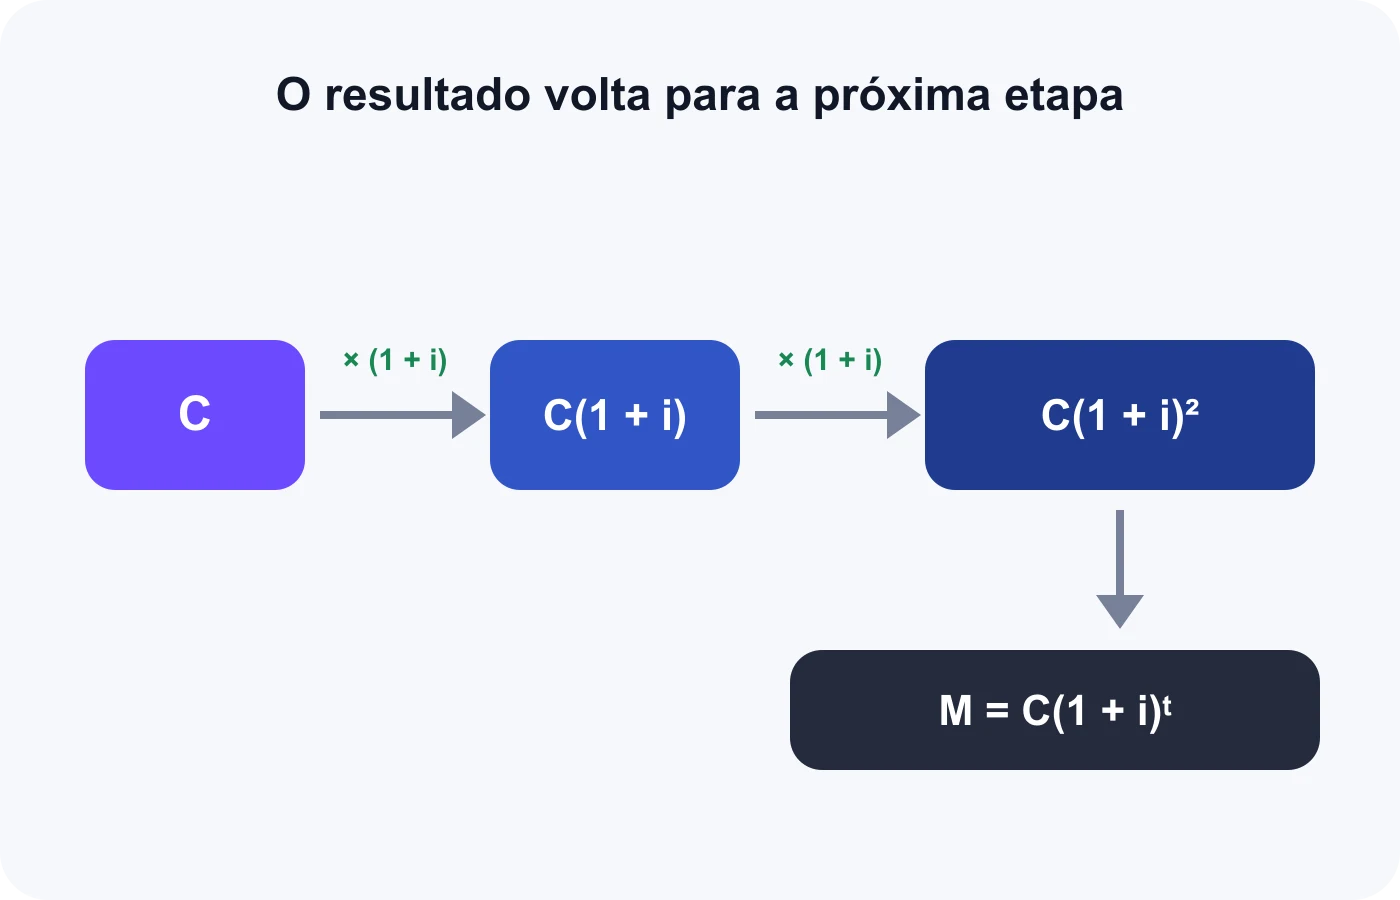
Uma taxa decimal corresponde ao fator de crescimento . Se o capital inicial é :
Após dois períodos:
Depois de períodos:
As grandezas são:
| Símbolo | Significado |
|---|---|
| capital ou valor inicial | |
| montante ou valor final | |
| taxa por período, em forma decimal | |
| número de períodos de capitalização | |
| juros acumulados, dados por |
A lógica dos fatores foi introduzida em Acréscimos e descontos sucessivos.
Exemplo direto
Um capital de R$ 4.000 é aplicado a 2% ao mês durante 6 meses.
Converta a taxa:
Aplique a fórmula:
Os juros são a diferença entre montante e capital:
Portanto, o montante é aproximadamente R$ 4.504,65 e os juros, R$ 504,65.
Taxa e tempo precisam corresponder
A taxa e o expoente devem usar o mesmo período. Taxa de 2% ao mês combina com tempo em meses; taxa de 8% ao ano combina com tempo em anos.
Não multiplique uma taxa composta mensal por 12 para obter automaticamente uma taxa anual equivalente. A conversão composta usa fatores e é desenvolvida em Taxas equivalentes.
Se o enunciado já fornece a taxa efetiva por período e o número de períodos, use diretamente
Quando apresenta uma taxa nominal anual e uma frequência de capitalização, o próprio problema deve indicar como obter a taxa periódica. Não confunda frequência de pagamento com frequência de capitalização.
Juros simples e compostos
Nos juros simples, a taxa incide sempre sobre o capital inicial. Nos compostos, incide sobre o montante anterior.
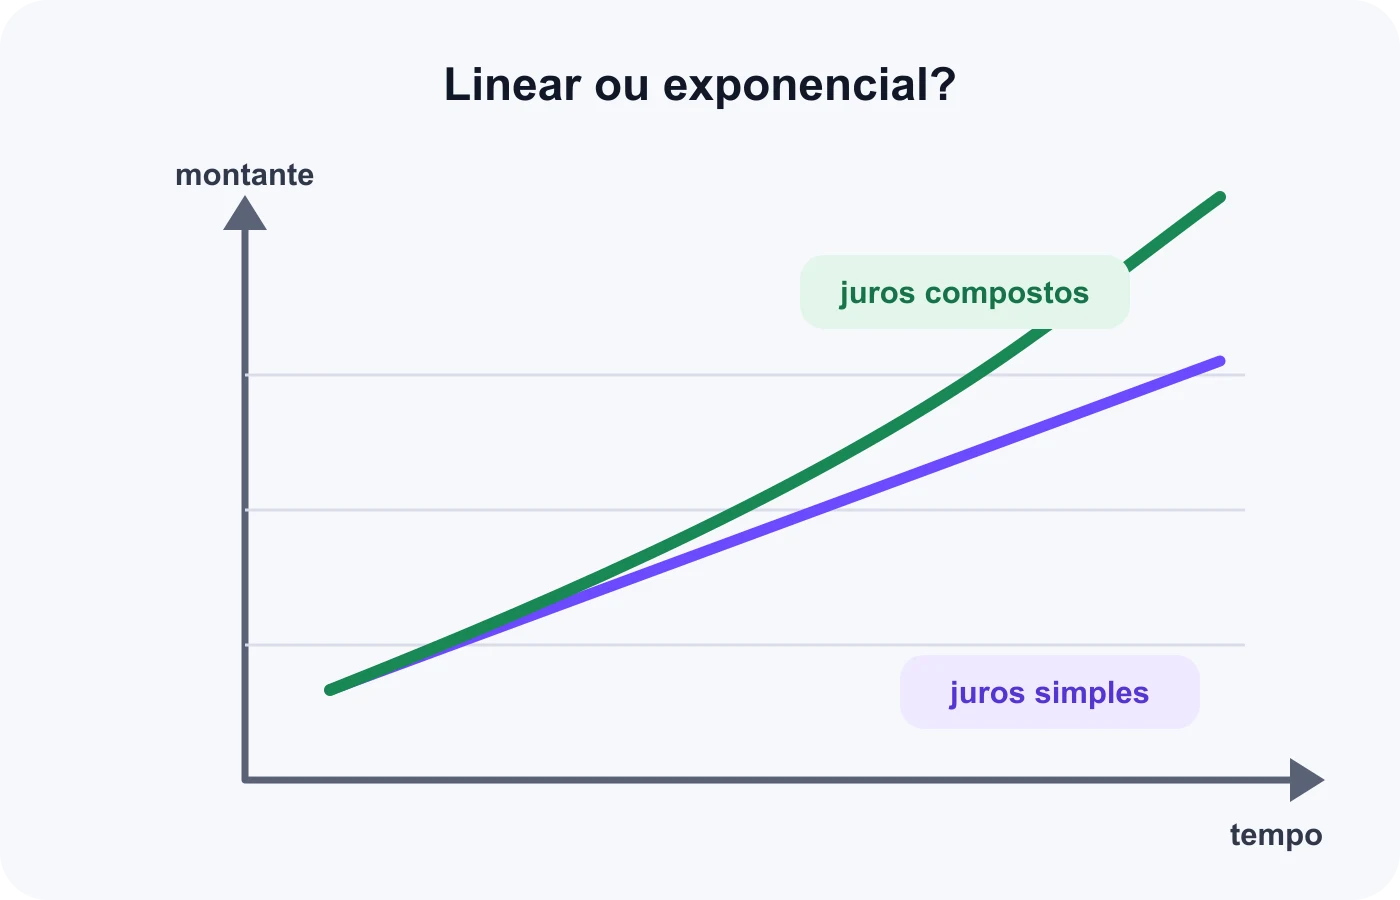
Para R$ 1.000 a 10% por período:
| Período | Juros simples | Juros compostos |
|---|---|---|
| 0 | R$ 1.000 | R$ 1.000 |
| 1 | R$ 1.100 | R$ 1.100 |
| 2 | R$ 1.200 | R$ 1.210 |
| 3 | R$ 1.300 | R$ 1.331 |
| 4 | R$ 1.400 | R$ 1.464,10 |
No primeiro período os montantes coincidem. A partir do segundo, a capitalização sobre valores acumulados cria a diferença. Para revisar o modelo linear, consulte Juros simples.
Relação com progressão geométrica
A sequência dos montantes
é uma progressão geométrica de razão
Cada termo é obtido multiplicando o anterior pelo mesmo fator. Essa relação permite interpretar juros compostos como uma PG aplicada ao tempo. Veja Sequências, PA e PG.
Relação com função exponencial
Mantidos capital e taxa, o montante em função do tempo é
Para taxas positivas, , então o gráfico é crescente e curvo. Acréscimos iguais no tempo produzem multiplicações iguais no montante, e não adições iguais.
A página Função exponencial e logaritmos desenvolve as propriedades da função e as operações usadas para encontrar o tempo.
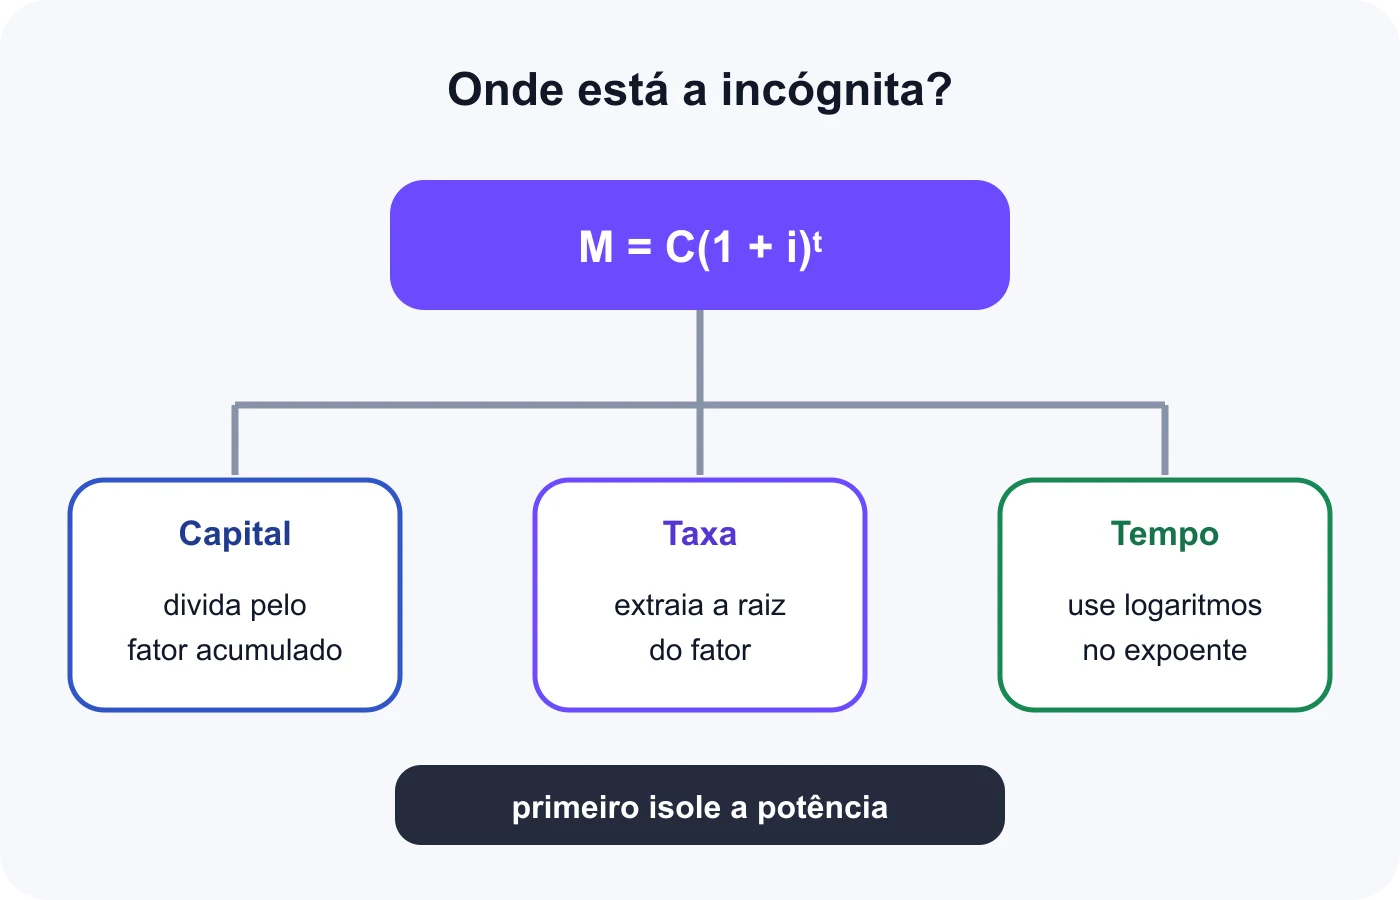
Encontrando o capital
Se o montante, a taxa e o prazo são conhecidos:
Qual capital produz R$ 12.100 após 2 anos a 10% ao ano?
O cálculo divide o valor final pelo fator acumulado. Ele não consiste em subtrair 20%, pois duas taxas de 10% compõem fator .
Encontrando a taxa
Partindo de
divida por e extraia a raiz de índice :
Um capital de R$ 5.000 torna-se R$ 6.655 em 3 períodos:
A taxa é 10% por período.
Encontrando o tempo
Quando o tempo está no expoente, usamos logaritmos:
Em quanto tempo R$ 2.000 se transformam em R$ 2.662 à taxa de 10% por período?
Logo, são necessários 3 períodos.
Dobrar o capital
Para descobrir quando um capital dobra, faça :
Cancelando :
Observe que o tempo de duplicação, nesse modelo, depende da taxa, não do valor inicial. A chamada “regra de 72” pode fornecer uma estimativa em alguns intervalos de taxa, mas não substitui o cálculo exato quando a prova exige precisão.
Crescimento e redução compostos
A mesma estrutura modela depreciações ou reduções sucessivas. Para uma queda de taxa por período:
Um equipamento de R$ 20.000 perde 15% do valor a cada ano. Após 3 anos:
O valor perdido não é simplesmente do inicial. Cada redução incide sobre o valor remanescente.
Arredondamento
Use o fator com todas as casas disponíveis e arredonde o resultado monetário somente no final, salvo orientação diferente do enunciado ou regra contratual.
Arredondar o montante a cada período pode acumular diferenças. Em tabelas didáticas, valores intermediários arredondados ajudam a leitura, mas o cálculo final deve preferir a expressão direta com maior precisão.
Situações reais exigem mais informações
O modelo descreve um único capital submetido a taxa constante e sem novos fluxos. Depósitos periódicos, prestações, amortizações, tarifas, tributos e taxas variáveis exigem modelos adicionais.
O Banco Central destaca que os juros compostos atuam tanto no crescimento de aplicações quanto de dívidas. Portanto, uma comparação real deve considerar prazos, fluxos e o custo total informado — não apenas a taxa isolada.
Erros frequentes
- Usar a taxa percentual sem convertê-la para decimal.
- Calcular em um problema composto.
- Somar a mesma parcela de juros em todos os períodos.
- Aplicar o expoente apenas à taxa: .
- Misturar taxa mensal e tempo anual.
- Multiplicar uma taxa composta pelo número de períodos como se fosse simples.
- Apresentar o montante quando a pergunta solicita apenas os juros.
- Subtrair a soma das taxas para recuperar o capital original.
- Arredondar fatores intermediários cedo demais.
- Usar a fórmula de um capital único em problemas com aportes ou parcelas.
Roteiro de resolução
- Identifique capital, montante, taxa e número de períodos.
- Confirme que o regime é composto.
- Converta a taxa percentual para decimal.
- Compatibilize o período da taxa com o tempo.
- Use .
- Se necessário, isole capital, taxa ou tempo.
- Calcule os juros por quando forem solicitados.
- Arredonde no momento indicado e confira a ordem de grandeza.
Síntese
- Nos juros compostos, cada montante vira a base do período seguinte.
- A taxa periódica corresponde ao fator .
- O montante é e os juros são .
- O crescimento é exponencial e os montantes formam uma PG.
- Taxa e tempo precisam usar períodos compatíveis.
- O capital é obtido dividindo pelo fator acumulado.
- A taxa exige uma raiz; o tempo, logaritmos.
- Reduções sucessivas usam o fator elevado ao número de períodos.
- Fluxos periódicos e contratos reais podem exigir modelos mais completos.
Próximos passos
Continue em Taxas equivalentes, conteúdo dedicado à conversão correta entre períodos. Depois, Valor presente e valor futuro aprofunda a equivalência de capitais no tempo.